Dívida pública deve aumentar em 2026: entenda como o cenário fiscal pode afetar empresas endividadas

Imagem: Pixabay

O aumento da dívida pública brasileira e a piora nas expectativas para as contas do governo acendem um sinal de atenção para a economia nacional. Para as empresas, especialmente aquelas que já enfrentam dificuldades financeiras, esse cenário merece acompanhamento, pois pode influenciar o custo do crédito, as condições de financiamento e a capacidade de renegociação de dívidas.

Segundo as projeções divulgadas em outubro de 2026 pelo relatório Prisma Fiscal, do Ministério da Fazenda, os economistas elevaram a estimativa de déficit primário do governo central para aproximadamente R$ 53 bilhões neste ano. A previsão para a dívida bruta também aumentou, podendo atingir 83,4% do Produto Interno Bruto (PIB) até dezembro.

Esses indicadores ajudam a compreender os desafios fiscais enfrentados pelo país e seus possíveis reflexos sobre a atividade econômica. Embora a dívida pública e as dívidas empresariais tenham naturezas diferentes, as condições econômicas que envolvem o endividamento do governo também podem afetar o ambiente de negócios.

Como o aumento da dívida pública pode afetar as empresas?

Quando as contas públicas apresentam desequilíbrio e o endividamento cresce, pode haver maior pressão sobre as expectativas de inflação, os juros e a disponibilidade de crédito, dependendo da reação do mercado e das decisões de política econômica.

Para empresas que dependem de empréstimos, financiamentos e capital de giro, essas condições podem tornar o acesso aos recursos mais caro ou restrito.

Na prática, uma empresa que utiliza linhas de crédito para manter suas operações pode enfrentar dificuldades adicionais caso precise renovar contratos ou contratar novos financiamentos em um ambiente de juros elevados.

O problema pode ser ainda mais significativo para negócios que já possuem parcelas em atraso, compromissos financeiros acumulados ou parte relevante do faturamento destinada ao pagamento de dívidas bancárias.

Nessas situações, o custo do endividamento pode comprometer o fluxo de caixa e reduzir os recursos disponíveis para despesas essenciais, como fornecedores, folha de pagamento e manutenção das atividades.

Juros elevados podem dificultar a renegociação de dívidas empresariais

Um dos principais pontos de atenção para empresas inadimplentes é o comportamento das taxas de juros.

Em um cenário de crédito mais caro, a renegociação de empréstimos e financiamentos pode se tornar mais complexa, especialmente quando os contratos apresentam encargos elevados ou quando a empresa já possui um histórico de atrasos.

Isso acontece porque a renegociação nem sempre representa uma redução efetiva da dívida. Dependendo das condições oferecidas pela instituição financeira, o alongamento do prazo de pagamento pode diminuir o valor das parcelas, mas aumentar o custo total da operação.

Por esse motivo, antes de aceitar uma proposta, é importante verificar o saldo devedor, os juros aplicados, as multas, os encargos decorrentes do atraso e o valor total que será pago ao final do contrato.

Também é necessário avaliar se as novas parcelas são compatíveis com a capacidade financeira da empresa. Assumir um acordo que não pode ser cumprido pode agravar o endividamento e dificultar futuras negociações.

Empresas inadimplentes precisam ter atenção aos contratos bancários

O crescimento das dificuldades financeiras pode levar empresas a contratar sucessivas operações de crédito para quitar obrigações anteriores. Embora essa prática possa oferecer alívio momentâneo ao caixa, ela também pode gerar um ciclo de endividamento.

Nessas circunstâncias, a análise dos contratos bancários se torna uma etapa importante para compreender a origem e a evolução da dívida.

É necessário identificar quais operações estão em aberto, quais garantias foram oferecidas, como os encargos foram calculados e quais consequências contratuais podem decorrer da inadimplência.

Em determinados casos, a empresa pode ter comprometido recebíveis de cartão de crédito, veículos, imóveis ou outros ativos como garantia das operações financeiras.

Isso exige atenção porque o atraso no pagamento pode permitir que a instituição credora adote medidas de cobrança e execução das garantias, conforme as condições contratuais e os requisitos previstos na legislação.

É importante esclarecer que a existência de uma dívida elevada não significa, por si só, que o contrato contenha irregularidades. Entretanto, uma análise jurídica individualizada pode identificar eventuais cobranças indevidas, cláusulas questionáveis ou alternativas legais para a condução do endividamento.

Renegociar uma dívida exige mais do que reduzir o valor da parcela

Para empresas que enfrentam dificuldades de pagamento, a renegociação precisa ser acompanhada de uma avaliação da situação financeira e contratual.

Nem sempre a proposta apresentada pelo banco será a mais adequada à realidade do negócio. Em alguns casos, o parcelamento pode ampliar significativamente o custo da dívida, enquanto determinadas garantias podem representar riscos importantes para a continuidade das operações.

Por isso, é fundamental compreender todas as condições antes da assinatura de novos instrumentos contratuais, inclusive possíveis cláusulas de confissão de dívida, vencimento antecipado e constituição ou reforço de garantias.

A negociação também deve considerar a preservação do capital de giro, a manutenção das atividades empresariais e a capacidade de cumprir as obrigações futuras.

O objetivo não é apenas regularizar uma dívida momentaneamente, mas buscar condições financeiramente sustentáveis e juridicamente adequadas.

Planejamento e análise jurídica ganham importância em momentos de instabilidade

As projeções para a dívida pública não significam que haverá, necessariamente, um aumento imediato dos juros ou uma restrição generalizada ao crédito. Entretanto, demonstram a importância de acompanhar os indicadores econômicos e seus possíveis efeitos sobre o mercado financeiro.

Para empresas que já estão inadimplentes, esperar o agravamento da situação pode limitar as alternativas disponíveis e aumentar a exposição a medidas de cobrança.

Organizar os contratos, identificar o valor atualizado das obrigações, avaliar as garantias existentes e compreender os direitos e deveres envolvidos são medidas que podem contribuir para decisões mais seguras.
Deixou o emprego para cuidar de um familiar? Entenda como essa decisão pode afetar sua aposentadoria

Imagem: Pixabay

Cuidar de um filho com deficiência, acompanhar um familiar durante o tratamento de uma doença ou prestar assistência diária a pais idosos faz parte da realidade de muitas famílias brasileiras. Em diversas situações, essa responsabilidade exige tanto tempo e dedicação que uma pessoa acaba reduzindo sua jornada de trabalho ou até deixando o emprego para cuidar de alguém que precisa de ajuda.

Embora seja uma atividade essencial, o cuidado familiar não remunerado ainda não é reconhecido automaticamente como tempo de contribuição para a aposentadoria pelo INSS. Por isso, quem interrompe a vida profissional para assumir essa responsabilidade pode enfrentar dificuldades previdenciárias no futuro.

No Brasil, a Previdência Social funciona, em regra, por meio de contribuições. Isso significa que o trabalhador precisa manter seus recolhimentos e cumprir determinados requisitos para ter acesso a benefícios como aposentadoria, auxílio por incapacidade temporária e aposentadoria por incapacidade permanente.

Quando uma pessoa deixa o emprego, ela não perde imediatamente a proteção previdenciária. A legislação prevê o chamado período de graça, durante o qual o segurado pode continuar protegido mesmo sem realizar novas contribuições.

Para quem deixa de exercer uma atividade remunerada, esse período costuma ser de até 12 meses, podendo ser ampliado em determinadas situações previstas em lei, conforme o histórico de contribuições e a comprovação de requisitos específicos.

O problema aparece quando esse prazo termina e a pessoa continua sem contribuir. Dependendo das circunstâncias, ela pode perder a qualidade de segurada, o que compromete o acesso a determinados benefícios caso enfrente uma doença ou situação que a impeça de trabalhar.

Além disso, o tempo dedicado exclusivamente ao cuidado familiar, sem contribuições, normalmente não será contabilizado para a aposentadoria. Assim, uma pessoa que passou vários anos fora do mercado de trabalho pode descobrir, ao se aproximar da idade de se aposentar, que ainda não completou o período mínimo exigido pelo INSS.

Também existe a possibilidade de impacto no valor do benefício, já que a aposentadoria considera o histórico de contribuições e as regras de cálculo aplicáveis a cada segurado.

Uma alternativa para quem deixou de exercer atividade remunerada é continuar contribuindo como segurado facultativo. Essa modalidade permite que pessoas sem trabalho remunerado mantenham sua vinculação à Previdência Social, desde que realizem os recolhimentos corretamente.

Existem diferentes formas de contribuição, incluindo o plano normal de 20%, o simplificado de 11% e, para quem cumpre requisitos específicos de baixa renda e dedicação ao trabalho doméstico no próprio lar, a possibilidade de recolhimento de 5% sobre o salário mínimo.

Entretanto, essas modalidades possuem diferenças importantes e nem todas permitem o aproveitamento das contribuições para as mesmas finalidades previdenciárias. Por isso, a escolha precisa considerar a situação financeira da família, o histórico profissional e os objetivos de aposentadoria.

Outro cuidado necessário é não deixar a regularização para muitos anos depois. Quem contribui como facultativo encontra restrições para realizar pagamentos atrasados, de modo que nem sempre será possível recuperar períodos em que não houve recolhimento.

Antes de abandonar o emprego, também vale verificar a possibilidade de alternativas, como ajustes de jornada, trabalho remoto ou licenças, observando os direitos trabalhistas e as regras aplicáveis a cada situação. Para determinados servidores públicos que possuem familiares com deficiência, por exemplo, existem previsões específicas de horário especial.

A legislação brasileira já reconhece a importância social do trabalho de cuidado por meio da Política Nacional de Cuidados, mas esse reconhecimento ainda não significa que os anos dedicados a um familiar sejam automaticamente contabilizados para a aposentadoria.

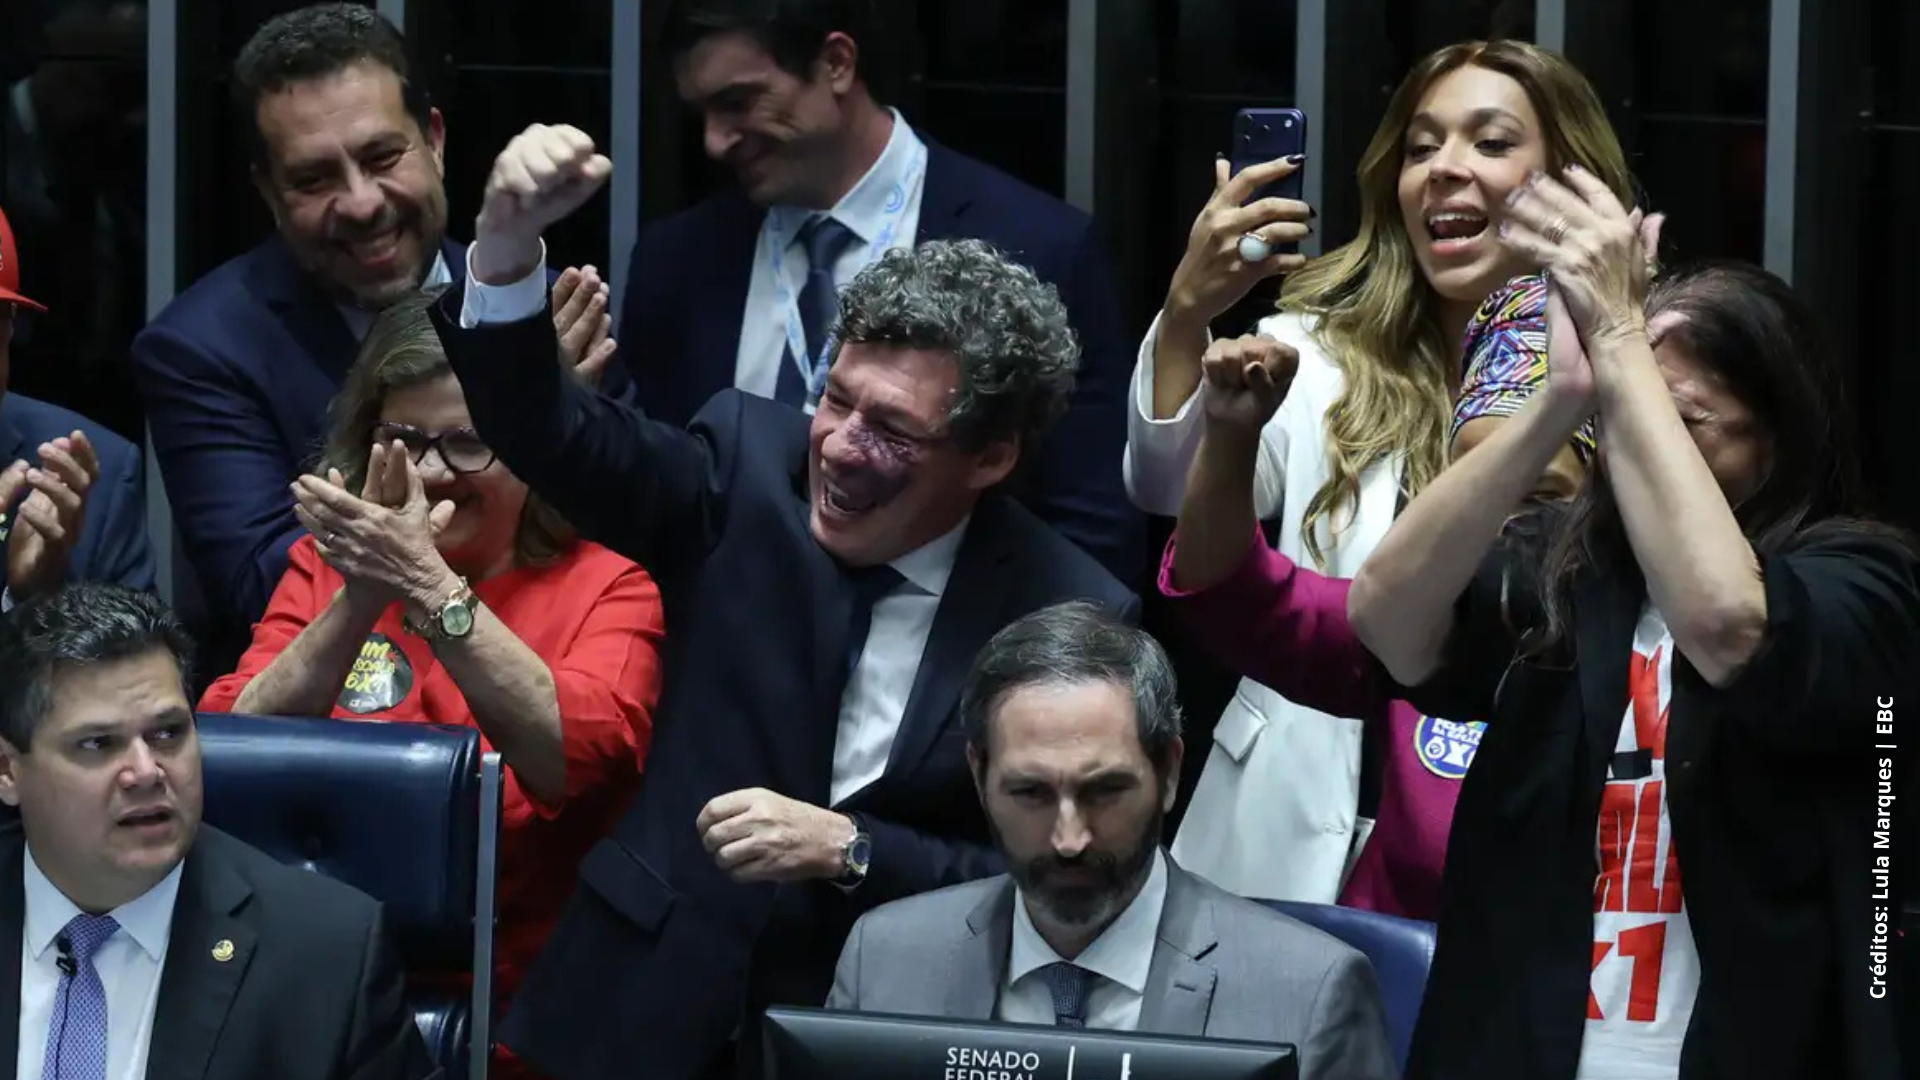
Fim da escala 6×1 pode mudar o valor da aposentadoria? Entenda os impactos para o trabalhador

Créditos: Lula Marques | EBC

A discussão sobre o fim da escala de trabalho 6×1, em que o trabalhador exerce suas atividades durante seis dias e descansa apenas um, levantou uma dúvida importante entre os brasileiros: trabalhar menos dias durante a semana pode prejudicar o valor da aposentadoria ou aumentar o tempo necessário para conseguir o benefício?

No dia 14 de outubro de 2026, o Senado aprovou a proposta de emenda à Constituição que prevê a redução gradual da jornada semanal de trabalho, mantendo a remuneração dos empregados. O texto estabelece uma primeira redução de 44 para 42 horas semanais, seguida pela diminuição para 40 horas, com a previsão de dois dias de descanso por semana.

Apesar da aprovação no Congresso Nacional, a mudança ainda depende da promulgação para começar a produzir efeitos, respeitando os prazos de adaptação estabelecidos na proposta.

Do ponto de vista previdenciário, é importante esclarecer que a redução da jornada não altera diretamente as regras de aposentadoria do INSS. A idade mínima, o tempo de contribuição e a forma de cálculo dos benefícios continuam seguindo as exigências previstas na legislação previdenciária.

Isso acontece porque o valor da aposentadoria está relacionado principalmente aos salários sobre os quais foram realizadas as contribuições ao INSS, e não à quantidade de dias trabalhados durante a semana.

Na prática, se uma pessoa passar a trabalhar cinco dias em vez de seis, mas continuar recebendo o mesmo salário, essa mudança não deverá provocar, por si só, uma redução no valor utilizado para calcular sua futura aposentadoria.

Entretanto, algumas situações merecem atenção. Trabalhadores que recebem valores variáveis, como horas extras e adicionais de natureza salarial, podem apresentar alterações na remuneração total caso a redução da jornada também modifique essas parcelas. Dependendo da situação, isso poderá influenciar o valor das contribuições previdenciárias e, consequentemente, o cálculo do benefício no futuro.

Outra dúvida frequente está relacionada ao tempo de contribuição. Trabalhar seis dias por semana não significa acumular mais tempo para a aposentadoria do que alguém que trabalha cinco dias. Para o INSS, o que importa é o período de contribuição registrado e o cumprimento das regras previdenciárias, e não simplesmente o número de dias trabalhados em cada semana.

Também é importante esclarecer que a escala 6×1 não garante aposentadoria especial. Esse benefício depende da comprovação de exposição a agentes prejudiciais à saúde, conforme os requisitos legais, e não apenas da quantidade de dias trabalhados.

Para quem já está aposentado, a eventual mudança na jornada de trabalho também não gera automaticamente aumento ou revisão do benefício, pois a proposta não estabelece novas regras de recálculo das aposentadorias já concedidas.

O principal cuidado para o trabalhador continua sendo acompanhar suas informações previdenciárias, especialmente os vínculos empregatícios e os salários registrados no Cadastro Nacional de Informações Sociais, conhecido como CNIS, disponível no Meu INSS.

BPC: entenda por que o diagnóstico de uma doença nem sempre é suficiente para garantir o benefício

Imagem: Pixabay

Muitas pessoas que solicitam o Benefício de Prestação Continuada (BPC) ficam surpresas ao receber uma resposta negativa do INSS, mesmo apresentando exames, laudos médicos e diagnósticos que comprovam a existência de uma doença ou deficiência. Isso acontece porque a análise do benefício vai além da condição de saúde e considera também as dificuldades enfrentadas pela pessoa em sua vida cotidiana.

O BPC é um benefício assistencial destinado a idosos com 65 anos ou mais e a pessoas com deficiência que atendam aos critérios de baixa renda estabelecidos pela legislação. No caso das pessoas com deficiência, uma das etapas mais importantes do processo é a avaliação biopsicossocial, que procura compreender de que maneira a condição de saúde interfere na autonomia, na participação social e na realização das atividades do dia a dia.

Diferentemente do que muitos imaginam, não basta apresentar o diagnóstico de uma doença para ter o benefício concedido. A legislação considera pessoa com deficiência aquela que possui impedimentos de longo prazo, de natureza física, mental, intelectual ou sensorial, que, associados às barreiras existentes na sociedade, podem dificultar sua participação em igualdade de condições com as demais pessoas.

Isso significa que duas pessoas com o mesmo diagnóstico podem apresentar necessidades e limitações bastante diferentes. Enquanto uma consegue realizar suas atividades com relativa independência, outra pode precisar de acompanhamento constante, enfrentar dificuldades de locomoção ou encontrar obstáculos para estudar, trabalhar e participar da vida em comunidade.

É justamente essa realidade que a avaliação biopsicossocial deve identificar. Além dos aspectos médicos, são consideradas as condições de moradia, a necessidade de auxílio de familiares, as dificuldades de acesso a tratamentos, as limitações funcionais e as barreiras sociais que interferem na rotina da pessoa.

Outro aspecto importante é a duração do impedimento, que, para fins de concessão do BPC, deve produzir efeitos por pelo menos dois anos. Isso não significa que a pessoa precise estar completamente incapacitada ou depender de terceiros para todas as atividades, mas que suas limitações e as barreiras enfrentadas precisam ser analisadas de maneira individualizada.

Quando o benefício é negado, é fundamental compreender o motivo da decisão. Em determinadas situações, o INSS reconhece a existência da doença, mas considera que não foram demonstrados os impedimentos exigidos pela legislação. Nesses casos, relatórios médicos detalhados, documentos de tratamentos, avaliações de outros profissionais de saúde e informações sobre a rotina familiar podem ajudar a esclarecer a situação.

Também é importante observar que a avaliação da deficiência não substitui a análise da renda familiar, pois o BPC exige o atendimento de critérios econômicos específicos.

Por isso, quem teve o pedido negado não deve concluir automaticamente que não possui direito ao benefício. A decisão pode ser analisada e, quando houver fundamentos, questionada por meio de recurso administrativo ou ação judicial.

Entre em contato